Gefangene sind keine Kunden. KI sorgt dafür, dass keiner mehr in die Zelle geht.
Hotel California im Banking: Was KI an der Kundenschnittstelle verändert, und warum Banken sich ihre Beziehungen künftig neu verdienen müssen.
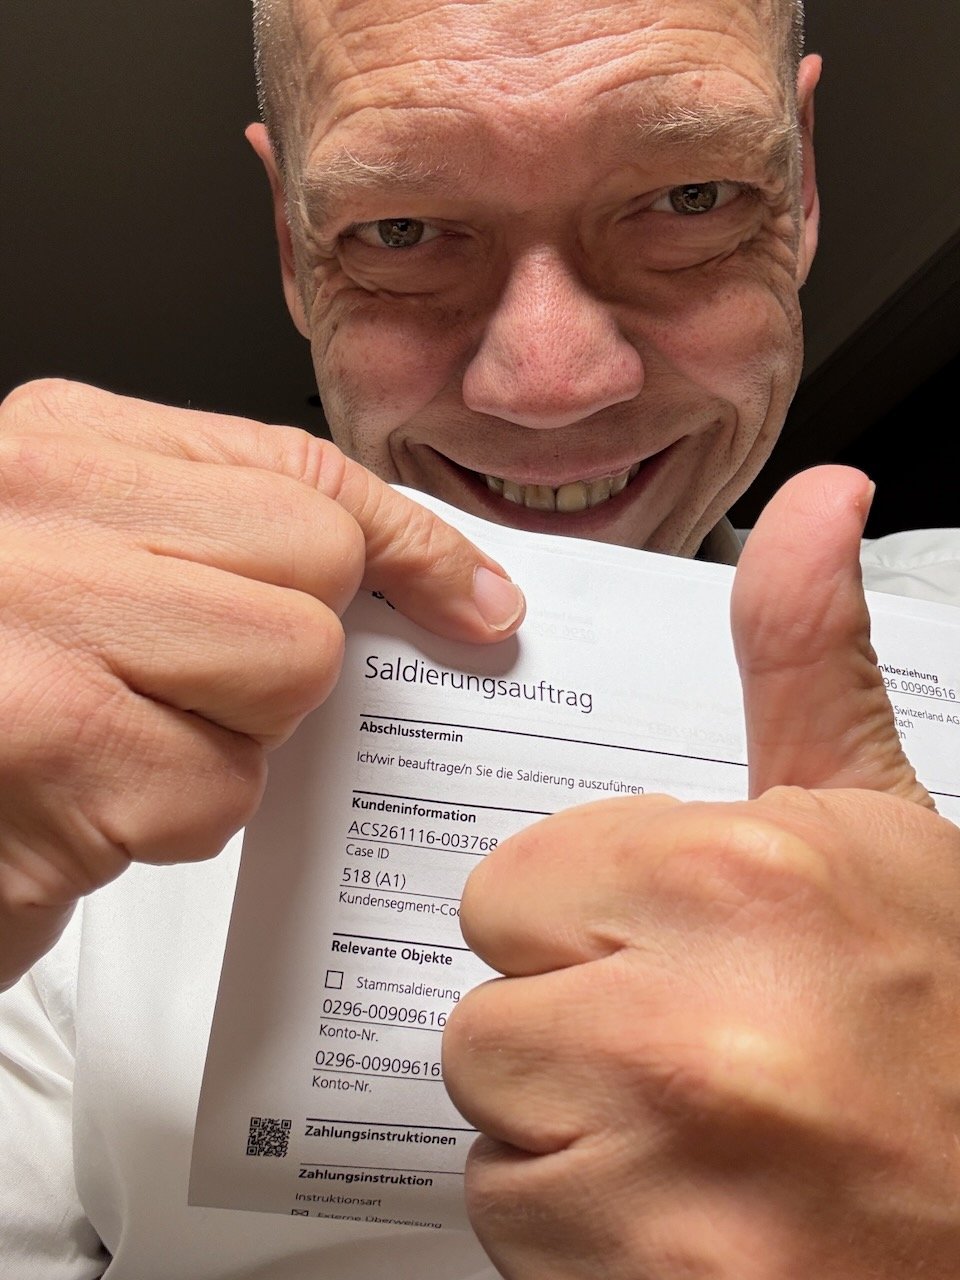
Heute ist er gekommen: der Saldierungsauftrag. Seit August versuche ich, eine Bank zu verlassen, bei der ich fast 25 Jahre Kunde war. Anfragen blieben teilweise unbeantwortet, das Messaging im E-Banking brachte keine brauchbare Antwort (wenn überhaupt), und eine Ansprechperson aus Fleisch und Blut mit Telefonnummer gibt es nicht. Nur die Warteschleife mit Musik, die ich nach total etwa 82,5 Minuten satt habe. Nach einer nicht zählbaren Anzahl von Anläufen und zuletzt der falschen Behauptung der Bank, ich hätte eine Lebensversicherung, die mit dem Konto verknüpft sei, weswegen ich nicht «gehen» könne, halte ich jetzt wenigstens für einen Teil meiner Kundenbeziehung das Formular in der Hand, das ich unterschreiben soll. Ein Fortschritt, und ich feiere ihn; wer weiss, wie lange.
Ich musste an Hotel California denken, das Lied über den Ort, bei dem man jederzeit auschecken kann, aber nicht mehr herauskommt. Ich erzähle das nicht als Beschwerde. Mich interessiert, was dahinter liegt: Gehalten hat mich zuletzt nicht die Beziehung. Gehalten hat mich der Aufwand, sie zu beenden.
Banken haben sich über Jahrzehnte auf einen verlässlichen Verbündeten gestützt: die Trägheit ihrer Kunden. Aber ein Kunde, der nicht gehen kann, ist kein Kunde. Er ist ein Gefangener. Und Gefangene empfehlen niemanden weiter, sondern sterben irgendwann.
Bleiben ist nicht binden
Die Zahlen zeigen das Muster. Laut der Accenture Banking Consumer Study 2025 für die Schweiz sind 70 Prozent der Kundinnen und Kunden seit über sieben Jahren bei ihrer Hauptbank. Gleichzeitig haben 63 Prozent mehrere Bankverbindungen, und 45 Prozent haben im letzten Jahr ein Produkt bei einem neuen Anbieter abgeschlossen. Sie bleiben, aber sie machen immer weniger mit ihrer Bank.
Solange der Kunde bei jedem Anlass zuerst bei der Bank anfragte, fiel das kaum auf. Heute stellt er die erste Frage oft einer KI. Die Bank erfährt vom Anlass später, manchmal gar nicht. Eine Beziehung, die auf Gewohnheit beruht, ist ein Bestand, den man zählt. Eine Beziehung, die man pflegt, ist etwas anderes.
Was ich in den Gesprächen höre
In den letzten Wochen habe ich mit Führungspersonen mehrerer Kantonal- und Regionalbanken über KI gesprochen, dazu mit Dr. Roland Hofmann von der ZHAW, der zu diesem Thema forscht. Drei Muster wiederholen sich:
Erstens: Die Technik kommt zuerst. Betrugsabwehr, Betriebskosten, Werkzeuge für die Mitarbeitenden. Das ist vernünftig und hat Priorität. Die Kundenschnittstelle kommt in diesen Gesprächen meist erst auf Nachfrage vor.
Zweitens: Was an der Kundenschnittstelle wirkt, lässt sich schlecht messen. Frühere Investitionen in digitale Kanäle haben die erhofften Business Cases oft nicht geliefert. Entlastung ja, zusätzliches Geschäft kaum nachweisbar. Wer eine Wirkung nicht belegen kann, investiert zurückhaltend. So wird die Beziehung zum einzigen Kapital der Bank, das niemand steuert.
Drittens: Niemand beantwortet die Rechtfertigungsfrage. Warum braucht mich der Kunde in fünf Jahren noch? Der Kundenberater wird sich wieder bewähren müssen, und zwar vor einer Generation, die vielleicht noch nie mit einem Berater zu tun hatte. Ihre bisherigen Erfahrungen mit Banken heissen App, Hotline und Warteschleife. Diese Generation erbt das Geld der älteren. Wie die Erbschaft zum Anlass wird, die Bank zu wechseln, haben Roland Hofmann und ich im Gespräch besprochen. Hier geht es um die Vorgeschichte: Wer nie erlebt hat, was ein guter Berater ist, wechselt ohne Zögern.
Das Panzerglas fällt ein zweites Mal
Früher sassen Bankmitarbeitende in der Filiale hinter Panzerglas am Schalter. Der Kunde kam zu ihnen, sie warteten. Als die Schalter abgeschafft wurden, mussten sie hinaus in die Kundenfläche: plötzlich proaktiv sein, auf Menschen zugehen und echtes Interesse am Kunden zeigen. Für viele war das ein Kulturbruch – und gleichbedeutend mit dem Abschied von einem Job, der sie Jahrzehnte ernährt hatte.
Genauso gross ist die Veränderung, die KI für die Kundenberatenden auslöst. Wissen, Analyse und Vorbereitung liefert zunehmend die Maschine, und der Kunde kommt mit einer Antwort ins Gespräch. Gefragt ist, was keine Maschine liefert: auf den Kunden zugehen, einordnen, was er mitbringt, und sich Zeit nehmen für die Fragen, auf die es keine Standardantwort gibt. Die Skills-Matrix der Beratenden verschiebt sich vom Wissen zur Haltung. Das lässt sich nicht installieren. Das lässt sich nur ausbilden und vorleben.
Die Chance liegt im Geschäftsmodell
Monika Rühl, Vorsitzende der Geschäftsleitung von economiesuisse, sieht im KLARTEXT-Gespräch dieselbe Chance für die Gesamtwirtschaft. Nach ihren Angaben nutzen fast 90 Prozent der Schweizer Unternehmen KI, aber nur rund 9 Prozent als Teil ihrer Geschäftsstrategie. Sie plädiert für eine Chancendiskussion statt einer reinen Risikodebatte. Die Verantwortung, die Menschen zu befähigen, liegt für sie bei den Unternehmen, und der Wissenstransfer läuft in beide Richtungen: Die Erfahrenen ordnen ein, die Jungen bringen die Selbstverständlichkeit im Umgang mit der Technologie mit.
Für die Banken heisst das: Macht KI nur das Betriebsmodell effizienter, bleibt sie bei den 90 Prozent stehen, die sie ohnehin nutzen. Wird sie am richtigen Ort eingesetzt und befeuert das Geschäftsmodell, stehen die Chancen gut, Kunden im KI-Zeitalter nicht nur zu halten, sondern zu begeistern. Der erfahrene Berater ordnet ein, der junge Kunde bringt die Selbstverständlichkeit mit, und beide nehmen einander ernst. Dann hat der Saldierungsauftrag nicht mehr so einen prominenten Auftritt wie bei mir.
Das ganze Gespräch mit Monika Rühl: KLARTEXT – gesprochen
Drei Fragen für die nächste Leitungssitzung
- Wie oft kommen unsere Kundinnen und Kunden bereits mit KI-Antworten ins Gespräch, und wo erfassen wir das?
- Wohin fliesst die Zeit, die uns KI bei Vorbereitung und Protokoll verschafft: in mehr Kunden pro Berater oder in mehr Zeit pro Kunde?
- Wer in der Bank führt die Kundenseite, und hat er das gleiche Gewicht wie die Betriebsseite?
Nächste Woche: Agentic Banking mit Simon Kauth
Am 25. November erscheint das KLARTEXT-Gespräch mit Simon Kauth, Mitglied der Geschäftsleitung der Luzerner Kantonalbank und verantwortlich für Technologie & Services. Wir sprechen über Agentic Banking: Wie viel Entscheidungskompetenz darf KI an der Kundenschnittstelle haben, wer legt die Grenze fest, und was passiert mit der Zeit, die den Beratenden frei wird?
Eine Bank, die sich nicht verlassen lässt, hat keine Beziehung. Sie hat einen Bestand. Beziehung beginnt dort, wo der Kunde gehen kann und trotzdem bleibt.
Ein Impuls von 90 Minuten zur Frage, wie Ihre Bank morgen ihr Geld verdient, mit der Geschäftsleitung und an Ihrer Ausgangslage.
Impulsreferat One-Pager (PDF)David Rippmann · Present Value GmbH